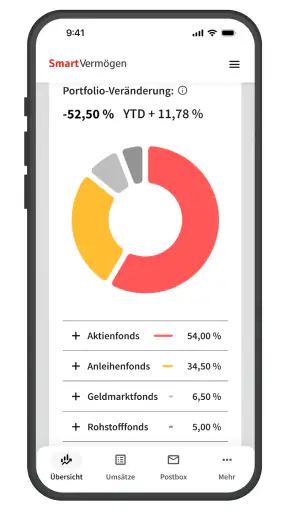
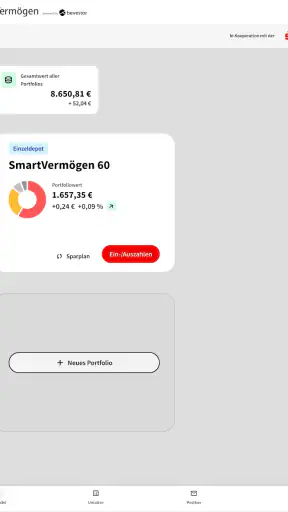
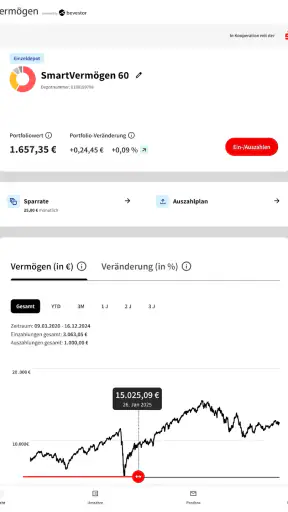
Geldanlage wirkt auf viele Menschen unnötig kompliziert: Man soll sich mit Märkten beschäftigen, Entscheidungen treffen und trotzdem den Überblick behalten. Genau an dieser Stelle setzt SmartVermögen an. Die Finanz-App von bevestor GmbH möchte professionelle Geldanlage persönlicher und digitaler machen, ohne dass ich jeden Schritt selbst über verschiedene Anbieter und Tabellen zusammensuchen muss. Nach meinem Eindruck richtet sie sich vor allem an Menschen, die investieren möchten, aber keine Lust haben, täglich Kurse zu verfolgen.
Mein erster Eindruck war angenehm klar: SmartVermögen ist kostenlos erhältlich, für alle Altersgruppen freigegeben und läuft ab iOS- oder Android-Version 9. Die App wurde am 28. April 2022 veröffentlicht und liegt aktuell in Version 3.5.1 vor. Mit mehr als 50.000 Installationen und einer durchschnittlichen Bewertung von 4,4 bei rund 90 abgegebenen Bewertungen wirkt sie wie ein etablierterer Spezialist als ein völlig unbekanntes Finanzprojekt.
Wichtig ist aber, was man von einer solchen App erwartet. SmartVermögen ist für mich kein Werkzeug, mit dem ich kurzfristig handeln oder ständig neue Anlageideen ausprobieren würde. Der eigentliche Reiz liegt in einem strukturierten, digitalen Zugang zu einer langfristigen Geldanlage. Ob dieser Ansatz im Alltag wirklich trägt, entscheidet sich deshalb nicht nach dem ersten Öffnen, sondern nach mehreren Monaten: Bleibt die App nützlich, ohne selbst zum zusätzlichen Finanzprojekt zu werden?
Der erste Eindruck: schnell verständlich, aber nicht für jeden Anlegertyp
In der ersten Woche gefällt mir vor allem die niedrige Einstiegshürde. Wer bisher nur ein Girokonto und vielleicht ein klassisches Sparbuch nutzt, bekommt mit SmartVermögen einen direkteren Zugang zum Thema Investieren. Die App vermittelt nicht den Eindruck eines Börsenarbeitsplatzes, an dem ich mich durch unzählige Kurse, Ordermasken und Fachbegriffe arbeiten muss. Das passt zum Versprechen einer persönlichen, digitalen Vermögensanlage.
Das bedeutet nicht, dass die Finanzwelt plötzlich einfach wird. Auch mit SmartVermögen sollte ich mir vorher überlegen, welches Ziel ich verfolge, welchen Zeitraum ich einplane und wie viel Schwankung ich aushalte. Die App kann mir Entscheidungen abnehmen oder ordnen, aber sie ersetzt nicht meine eigene Einschätzung zur finanziellen Situation. Wer bereits genau weiß, welche einzelnen Wertpapiere er kaufen möchte, wird hier vermutlich weniger Freiheit finden als bei einem klassischen Depot mit umfangreichen Handelsfunktionen.
Besonders sinnvoll finde ich den Ansatz für Menschen, die zwischen zwei Extremen stehen: Auf der einen Seite liegt Geld ungenutzt auf dem Konto, auf der anderen Seite fehlt die Zeit oder das Wissen für eine eigenständige Depotverwaltung. SmartVermögen kann in diesem Fall als feste Anlaufstelle dienen. Ich muss nicht ständig Finanzseiten vergleichen und kann mich stärker auf das Ziel konzentrieren, statt jede einzelne Marktbewegung zu bewerten.
Ein realistisches Beispiel ist eine Person, die monatlich einen überschaubaren Betrag zurücklegen möchte, aber nach dem Abschluss eines Arbeitstags keine Energie mehr für Marktanalysen hat. Statt jedes Mal spontan zu entscheiden, könnte sie eine langfristige Routine aufbauen und die Entwicklung gelegentlich in der App kontrollieren. Der entscheidende Vorteil liegt dann nicht in einem aufregenden Erlebnis, sondern darin, dass das Thema Geldanlage einen festen Platz im Alltag bekommt.
In der ersten Woche sollte man sich trotzdem Zeit für die grundlegenden Angaben und Entscheidungen nehmen. Wer nur möglichst schnell starten möchte, läuft Gefahr, eine Anlage zu wählen, die nicht zum eigenen Sicherheitsbedürfnis passt. Mein Tipp: Nicht nur auf die Oberfläche achten, sondern vor dem Abschluss klären, ob der geplante Anlagehorizont realistisch ist und ob vorübergehende Verluste nervös machen würden. Gerade bei langfristigen Anlagen ist diese Selbsteinschätzung wichtiger als ein besonders modernes App-Design.
Was SmartVermögen im Vergleich zu üblichen Alternativen anders macht
Im Vergleich zu einem Tagesgeldkonto bietet eine digitale Geldanlage grundsätzlich mehr Beteiligung an den Kapitalmärkten, aber auch mehr Schwankungsrisiko. Das ist kein Detail, das ich beim Vergleich übergehen würde. Ein Tagesgeldkonto ist leichter verständlich und eignet sich eher für Geld, das kurzfristig verfügbar bleiben soll. SmartVermögen passt besser zu Geld, das ich über einen längeren Zeitraum nicht für laufende Ausgaben brauche.
Gegenüber einem selbst verwalteten Wertpapierdepot liegt die Stärke eher in der Vereinfachung. Ein eigenes Depot kann günstiger oder flexibler wirken, wenn ich mich mit Wertpapieren auskenne und meine Auswahl selbst treffen möchte. Dafür muss ich dann auch selbst auf Aufteilung, regelmäßige Anpassung und die Konsequenzen meiner Entscheidungen achten. SmartVermögen ist interessanter, wenn ich diese Verantwortung reduzieren möchte und lieber einen geführten Zugang nutze.
Auch ein persönliches Gespräch bei einer Bank erfüllt einen anderen Zweck. Dort kann die Beratung für Menschen hilfreich sein, die viele Fragen haben oder ihre gesamte finanzielle Situation besprechen möchten. SmartVermögen ist dagegen jederzeit digital erreichbar und wahrscheinlich bequemer für Nutzer, die sich Informationen lieber selbst in Ruhe ansehen. Wer menschliche Beratung und ausführliche Gespräche braucht, sollte die App nicht als vollständigen Ersatz betrachten.
Der praktische Nutzen nach dem ersten Monat
Nach dem anfänglichen Entdecken muss eine Finanz-App nicht jeden Tag neue Unterhaltung bieten. Im Gegenteil: Wenn ich ständig nachsehen möchte, ob sich etwas verändert hat, kann das bei einer langfristigen Anlage sogar kontraproduktiv sein. Der monatliche Wert von SmartVermögen liegt für mich deshalb in der Wiederholung eines einfachen Ablaufs: kurz prüfen, ob die persönliche Strategie noch passt, die Entwicklung einordnen und anschließend wieder zum normalen Alltag zurückkehren.
Diese ruhige Nutzung ist gleichzeitig eine der wichtigsten Stärken. Ich brauche keine tägliche Börsenroutine und muss nicht auf jede Nachricht reagieren. Für langfristige Ziele kann es sinnvoller sein, einen festen Kontrolltermin zu wählen, etwa am Monatsanfang oder nach dem Eingang des Gehalts. So bleibt die Geldanlage präsent, ohne meine Aufmerksamkeit zu verschlingen.
Ein nicht ganz offensichtlicher Vorteil dieser Arbeitsweise ist die bessere Trennung zwischen Planung und spontaner Stimmung. Wenn die Märkte unruhig sind, möchte ich nicht aus Angst sofort alles verändern. Wenn die Kurse steigen, möchte ich ebenfalls nicht automatisch mehr Risiko eingehen. Eine App wie SmartVermögen kann ihren größten Nutzen entfalten, wenn ich sie als Werkzeug für eine vorher festgelegte Routine verwende und nicht als Ticker für tägliche Entscheidungen.
Für Familien oder Personen mit mehreren Sparzielen ist die Frage der Übersicht besonders wichtig. SmartVermögen kann eine zentrale digitale Anlaufstelle sein, aber ich würde trotzdem außerhalb der App kurz notieren, wofür das Geld gedacht ist und wann es ungefähr benötigt wird. Diese kleine Ergänzung verhindert, dass ich eine Anlage nur nach ihrer aktuellen Entwicklung bewerte. Ein Ziel für wenige Jahre sollte anders betrachtet werden als eine Rücklage, die sehr lange unangetastet bleiben kann.
Die kostenlose Nutzung erleichtert den Einstieg, beseitigt aber nicht die Notwendigkeit, die konkreten Bedingungen der Geldanlage sorgfältig zu lesen. Kosten, Verfügbarkeit und steuerliche Auswirkungen gehören zu den Punkten, die ich vor einer Entscheidung verstehen möchte. Der Hinweis „kostenlos“ bezieht sich auf die App als Download und sollte nicht automatisch mit einer vollständig kostenfreien Geldanlage gleichgesetzt werden. Diese Unterscheidung ist für eine vernünftige Entscheidung wesentlich.
Wie viel Pflege im Alltag tatsächlich anfällt
Der langfristige Wert steht und fällt mit dem Pflegeaufwand. Ich möchte bei einer professionell begleiteten Geldanlage gerade nicht jeden Abend ein Depot kontrollieren oder ständig neue Produkte auswählen. SmartVermögen überzeugt mich dann, wenn die laufende Nutzung auf wenige bewusste Prüfungen beschränkt bleibt. Das macht die App für Berufstätige, Eltern und Menschen mit wenig Interesse an Finanznachrichten grundsätzlich passend.
Ganz ohne Pflege sollte ich das Konto aber nicht sich selbst überlassen. Meine Lebenssituation kann sich ändern: Ein Umzug, ein geplanter Immobilienkauf, eine längere Ausbildung oder unerwartete Ausgaben verändern, wie viel Geld langfristig gebunden sein darf. Deshalb würde ich mindestens bei größeren persönlichen Veränderungen prüfen, ob die bisherige Anlage noch zum Ziel passt. Das ist kein Fehler der App, sondern eine normale Aufgabe jeder Geldanlage.
Ein guter Arbeitsablauf besteht aus drei Ebenen. Zuerst lege ich mein Ziel und den Zeitraum schriftlich fest. Danach schaue ich nicht dauernd, sondern in einem festen Rhythmus in SmartVermögen. Schließlich überprüfe ich bei wichtigen Veränderungen meine Einzahlung und meine Risikobereitschaft. Diese Reihenfolge ist hilfreicher, als die App nur dann zu öffnen, wenn eine Schlagzeile oder ein Kursrückgang für Unruhe sorgt.
Für Einsteiger ist außerdem wichtig, die eigene Liquiditätsreserve nicht mit einer langfristigen Anlage zu verwechseln. Geld für Miete, Rechnungen oder kurzfristige Reparaturen sollte leicht zugänglich bleiben. Erst wenn dieser Bereich ausreichend geplant ist, ergibt eine zusätzliche digitale Vermögensanlage für mich Sinn. Wer diese Grenze ignoriert, könnte bei einem ungünstigen Zeitpunkt verkaufen müssen und dadurch seine langfristige Planung unnötig belasten.
Die aktuelle Version 3.5.1 zeigt, dass die Anwendung weiter gepflegt wird. Für mich ist das ein positives Signal, aber kein Grund, Aktualisierungen blind zu installieren oder jede neue Änderung sofort zu übernehmen. Bei Finanz-Apps achte ich nach einem Update besonders darauf, ob sich Navigation, Anzeige der Entwicklung oder wichtige Einstellmöglichkeiten verändert haben. Ein kurzer Kontrollblick nach einer Aktualisierung gehört zu einer verantwortungsvollen Nutzung.
Wo im Laufe der Zeit Ermüdung entstehen kann
Die größte mögliche Ermüdung entsteht nicht durch zu viele Funktionen, sondern durch zu wenig unmittelbare Spannung. Wer von einer Trading-App schnelle Entscheidungen, laufende Nachrichten und sichtbare Aktivität erwartet, könnte SmartVermögen bald langweilig finden. Für mich ist das teilweise sogar wünschenswert, aber es bedeutet, dass die App nicht automatisch jeden Monat einen neuen Motivationsschub liefert.
Auch die persönliche digitale Ausrichtung kann zur Hürde werden. Manche Nutzer möchten bei Finanzfragen direkt mit einer vertrauten Person sprechen und nicht alles über einen Bildschirm erledigen. Wenn eine Entscheidung unklar bleibt, kann ein persönliches Beratungsgespräch mehr Sicherheit geben als eine noch so ordentlich gestaltete App. SmartVermögen eignet sich daher eher für Menschen, die digitale Prozesse akzeptieren und bereit sind, sich die relevanten Informationen selbst aufmerksam durchzulesen.
Ein weiterer Ermüdungspunkt kann die Erwartung an die Rendite sein. Eine professionelle Geldanlage ist kein Versprechen auf stetige Gewinne. Zwischenzeitliche Rückgänge gehören bei marktbezogenen Anlagen zum möglichen Verlauf. Wer bei jedem Minus die Strategie infrage stellt, wird die App wahrscheinlich als belastend erleben. In diesem Fall wäre zunächst eine passendere Risikoeinschätzung wichtiger als ein Wechsel zu einer anderen Oberfläche.
Ich würde außerdem nicht voraussetzen, dass eine einzige App alle Finanzaufgaben ersetzt. Für das tägliche Budget, Rechnungen, kurzfristige Rücklagen und langfristiges Investieren können unterschiedliche Werkzeuge sinnvoll bleiben. SmartVermögen ist auf die Geldanlage ausgerichtet; wer eine vollständige Haushaltsbuch-, Banking- und Finanzplanungszentrale sucht, sollte seine Erwartungen entsprechend begrenzen.
Ein konkreter Tipp gegen die typische Anlegerermüdung ist, die Entwicklung nicht isoliert zu betrachten. Ich notiere mir neben dem aktuellen Stand auch das ursprüngliche Ziel, den geplanten Zeitraum und den Betrag, den ich monatlich entbehren kann. Dadurch bewerte ich die Anlage nicht nur danach, ob sie heute höher oder niedriger steht. Diese Methode nimmt der App etwas von ihrem emotionalen Druck und macht die monatliche Kontrolle sinnvoller.
Für wen sich die App langfristig lohnt
SmartVermögen passt meiner Einschätzung nach gut zu Einsteigern, die eine digitale und strukturierte Lösung suchen, ohne selbst einzelne Wertpapiere auswählen zu müssen. Auch erfahrene Sparer können davon profitieren, wenn sie einen Teil ihrer Geldanlage bewusst automatisierter und weniger zeitintensiv organisieren möchten. Der größte Nutzen entsteht bei klaren langfristigen Zielen und einer realistischen Einstellung zu Marktschwankungen.
Weniger passend ist die App für kurzfristige Spekulation, häufiges Handeln oder eine vollständig selbstbestimmte Auswahl einzelner Anlagen. Auch Menschen, die ihr gesamtes verfügbares Geld jederzeit ohne Schwankungsrisiko brauchen, sollten eher bei einer passenden kurzfristigen Lösung bleiben. Die kostenlose App und die einfache digitale Zugänglichkeit ändern nichts daran, dass die zugrunde liegende Geldanlage zu den persönlichen Umständen passen muss.
Die Bewertung von 4,4 aus rund 90 Stimmen und die Zahl von mehr als 50.000 Installationen sprechen für ein gewisses Nutzerinteresse, ersetzen aber keine eigene Prüfung. Bei einer Finanz-App ist mir wichtiger, ob ich die Funktionsweise verstehe, die Bedingungen nachvollziehen kann und die Nutzung dauerhaft in meinen Alltag integriere. Eine hohe Bewertung allein sagt nicht, ob die Anlage zu meinem Ziel oder meiner Risikogrenze passt.
Mein langfristiges Urteil fällt deshalb positiv, aber nicht vorbehaltlos aus. SmartVermögen verdient einen festen Platz vor allem dann, wenn es eine ruhige Spar- und Anlagegewohnheit unterstützt. Die App ist kein tägliches Finanzspielzeug und sollte auch nicht als schnelle Lösung für jedes Geldproblem verstanden werden. Ihre Stärke liegt in einem digitalen, professionell ausgerichteten Zugang, der den organisatorischen Aufwand gegenüber einer komplett selbst verwalteten Anlage verringern kann.
Nach dem Ende der ersten Neugier bleibt für mich ein brauchbarer Kern: Ziele festlegen, regelmäßig mit Abstand prüfen und die Anlage nicht bei jeder Marktbewegung umwerfen. Wer genau diese Haltung mitbringt, kann SmartVermögen sinnvoll in den eigenen Finanzalltag einbauen. Wer dagegen maximale Kontrolle, persönliche Beratung oder kurzfristigen Handel sucht, ist mit einem anderen Finanzdienst wahrscheinlich besser bedient.
Ich würde die App daher Freunden empfehlen, die langfristig investieren möchten und eine digitale Begleitung einer eigenständigen Depotverwaltung vorziehen. Vor dem Start würde ich mir Zeit für die persönlichen Ziele, die verfügbare Reserve und die Bedingungen nehmen. Danach sollte die Anwendung möglichst wenig Raum einnehmen: regelmäßig genug, um aufmerksam zu bleiben, aber nicht so häufig, dass die Geldanlage zum täglichen Stressfaktor wird.


